

Kurs euro prognozy: Francuskie obligacje na 24-letnich maksimach
Kurs euro prognozy pod presją, gdy gwałtowna wyprzedaż francuskich obligacji skarbowych wywołała wzrost rentowności do poziomów najwyższych od 24 lat, a stawki CDS zbliżają się do szczytów z 2013 roku. Narastające napięcia polityczne i protesty we Francji ciążą na notowaniach wspólnej waluty.
⚡ Najważniejsze liczby:
- Rentowność 10-letnich obligacji Francji przekroczyła 4,9%
- Wzrost rentowności o ponad 130 punktów bazowych od czerwca
- Dług publiczny Francji zbliża się do 120% PKB
Rekordowa wyprzedaż francuskiego długu
Rentowności francuskich obligacji skarbowych osiągnęły najwyższe poziomy od niemal ćwierćwiecza, ponieważ inwestorzy żądają wyższych zwrotów za ryzyko rządowego zadłużenia. Francuski dług publiczny wzrósł do poziomu niespotykanego od czasów bezpośrednio po II wojnie światowej, zbliżając się do 120 procent PKB. 10-letnie obligacje zyskały od czerwca ponad 130 punktów bazowych, przekraczając 4,9 procent, co obciąża budżet państwa kossztaującym obsługiwaniem zobowiązań.
W parlamencie trwa spór o uchwalenie przyszłorocznego budżetu, który zakłada 54 miliardy euro oszczędności. Premier Sébastien Lecornu mierzy się z oporem opozycji w poszukiwaniu rozwiązań fiscalnych. Zamieszki we Francji uderzają w rynek długu. Kurs euro i akcje w dół
Wpływ na notowania euro i reakcja rynków
Zwaśniona scena polityczna oraz protesty i plany wprowadzenia godziny policyjnej zwiększają zmienność na europejskim rynku długu. Według strategów Scotiabank Shaun Osborne i Eric Theoret, euro pozostaje w tyle za głównymi walutami ze względu na napięcia na rynku obligacji strefy euro. Wyróżniający się spread między francuskimi obligacjami OAT a niemieckimi Bundami odzwierciedla stałe obciążenia społeczne i fiskalne.
Analitycy Rabobanka zwracają uwagę, że koszty finansowania zewnętrznego Francji wzrosły po kolejnej fali protestów i plądrowania. Sytuacja ta stawia Europejski Bank Centralny przed trudnym dylematem dotyczącym stabilności strefy euro.
Perspektywy dla unijnej gospodarki
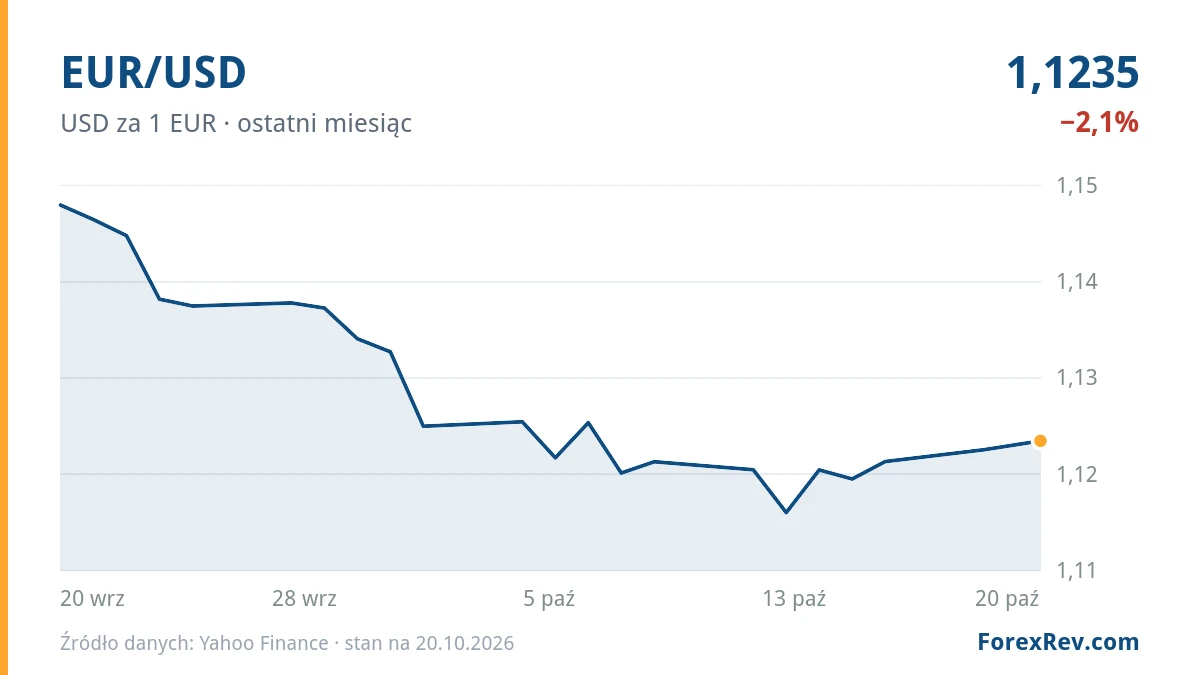
Ekonomiści cytowani przez Al Jazeerę wskazują, że choć finanse Francji nie są jeszcze w sytuacji bez wyjścia, to im dłużej rząd zwleka z reformami i dyscypliną budżetową, tym większe staje się ryzyko pełnowymiarowego kryzysu zadłużeniowego. Dolar najsilniejszy od 17 miesięcy, rentowności USA najwyżej od 2002 roku. Złoty po 3,89 zł, euro poniżej 1,12 $ – co dalej?
Inwestorzy z niepokojem oczekują na dalsze decyzje rządu oraz ocenę agencji ratingowych, co ogranicza potencjalne odbicie kursu europejskiej waluty.
Na co patrzeć w najbliższych dniach
- Kolejne posiedzenia EBC i dyskusje dotyczące polityki monetarnej
- Przebieg prac nad francuskim budżetem na 2027 rok w parlamencie
- Planowane oceny agencji ratingowych w sprawie wiarygodności kredytowej Francji
Zmienność na rynkach to okazje, ale i ryzyko. Jeśli inwestujesz przez kontrakty CFD, wybierz regulowanego pośrednika — porównanie znajdziesz w naszym rankingu brokerów forex.
Najczęstsze pytania
Dlaczego rosną rentowności obligacji Francji?
Rentowności rosną z powodu rosnącego zadłużenia państwa sięgającego blisko 120% PKB oraz obaw rynków związanych z niestabilnością polityczną i problemami z uchwaleniem budżetu oszczędnościowego.
Jak sytuacja we Francji wpływa na kurs euro?
Napięcia wokół francuskiego długu ograniczają potencjał wzrostowy euro, spychając je w pobliże kluczowych poziomów wsparcia wobec dolara i innych głównych walut.
Jakie są szacowane koszty francuskiego zadłużenia?
Dług publiczny Francji zbliża się obecnie do 120% PKB, osiągając poziom niespotykanego od czasów bezpośrednio po II wojnie światowej, a rentowności obligacji 10-letnich przekraczają 4,9%.
Źródła: FXStreet, MarketWatch, Al Jazeera, CNBC, NBP, Yahoo Finance.
Nota prawna (Disclaimer): Materiał ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej. Dane według stanu na 20.10.2026, 18:22 mogą się różnić w zależności od źródła. Handel kontraktami CFD z dźwignią finansową wiąże się z wysokim ryzykiem utraty kapitału.
Artykuł zawiera treści wygenerowane przez AI.