

Le Nasdaq pulvérise son record : l’IA propulse AMD au-delà de 1 000 milliards de dollars, le pétrole recule mais le dollar tient bon
Wall Street a ouvert la semaine en fanfare. Le Nasdaq Composite a clôturé la séance de lundi sur un record historique, et l’envolée des valeurs de l’intelligence artificielle a propulsé AMD dans le club des sociétés valant 1 000 milliards de dollars. Le pétrole moins cher a alimenté le mouvement, le Brent reculant vers 100 $ sur l’espoir d’une désescalade avec l’Iran. Mais un détail doit retenir l’attention de tout trader sur devises : malgré l’euphorie boursière et la baisse du brut, le dollar ne cède pas.
⚡ La séance record en chiffres (21.09.2026) :
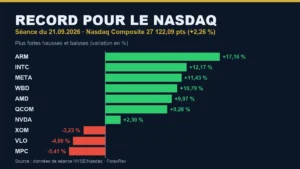
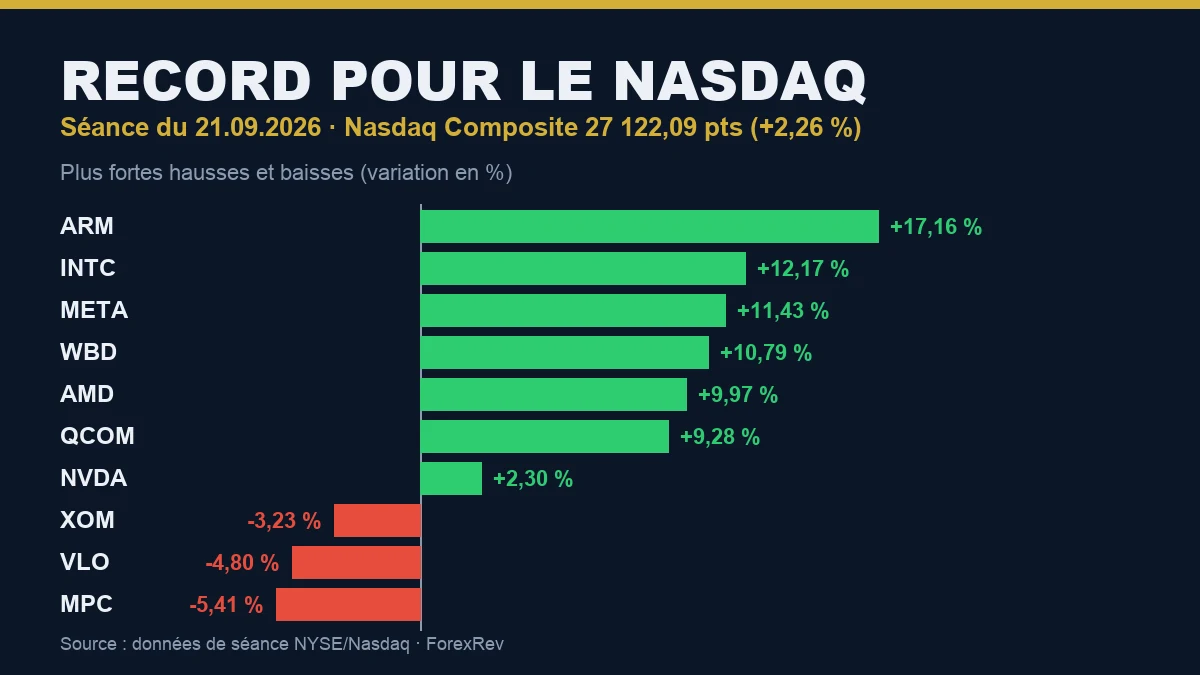
- Nasdaq Composite : 27 122,09 points (+2,26 %, +599,55 pts) — nouveau record absolu, au-dessus du précédent du 2 juin (27 093,90).
- S&P 500 : 7 764,70 (+1,49 %). Dow Jones : 52 048,83 (+0,71 %).
- Indice des semi-conducteurs SOX : +4,29 % à 12 433,17.
- AMD : +9,97 % et une capitalisation de 1 004,8 milliards de dollars — quatrième fabricant de puces américain à franchir les 1 000 milliards.
- Brent : autour de 100 $ (environ −3,5 %), au plus bas depuis le 8 septembre. WTI : environ 95,5 $ (environ −4,6 %).
- Rendement des bons du Trésor à 10 ans : sous les 5 % (environ 4,95 %). Indice dollar DXY : +0,2 % à 100,41.
Qui a tiré le marché ? Les puces — et un succès de l’App Store
La hausse de lundi a eu des meneurs très nets. Les semi-conducteurs, considérés aujourd’hui comme les « pelles et pioches » de la ruée vers l’IA, ont le plus progressé : chaque nouvelle application d’IA signifie une demande de puissance de calcul, et donc de puces.
| Société | Variation | Ce qui s’est passé |
|---|---|---|
| Arm Holdings | +17,16 % | meilleure performance du secteur des puces |
| Intel | +12,17 % | rebond porté par la demande d’infrastructures IA |
| Meta Platforms | +11,43 % | l’agent IA « Muse » en tête de l’App Store ; clôture à 741,24 $ |
| AMD | +9,97 % | première clôture au-dessus de 1 000 milliards de dollars |
| Qualcomm | +9,28 % | hausse généralisée des semi-conducteurs |
| Nvidia | +2,30 % | le leader du secteur est resté en retrait |
| Exxon Mobil | −3,23 % | le pétrole moins cher pèse sur l’énergie |
| Marathon Petroleum | −5,41 % | plus forte baisse du S&P 500 sur la journée |
Fait notable : Nvidia — symbole de l’essor de l’IA — n’a gagné « que » 2,3 %. Les capitaux se sont déplacés vers les retardataires : Intel, Arm, Qualcomm. C’est généralement le signe d’une tendance qui mûrit. Le marché cesse d’acheter uniquement le leader et cherche ceux qui peuvent le rattraper.
Le pétrole recule : de la panique à la diplomatie en cinq séances
Jeudi dernier encore, nous évoquions un Brent au-dessus de 105 $ après l’escalade en mer Rouge. Depuis, le pétrole baisse séance après séance, pour trois raisons :
- La diplomatie : Donald Trump a indiqué qu’il rencontrerait probablement le président iranien Massoud Pezeshkian lors de l’Assemblée générale de l’ONU cette semaine.
- Les flux physiques : selon le commandement militaire américain, les flux de pétrole et de GNL par le détroit d’Ormuz sont au plus haut depuis six mois, les principales voies étant déminées.
- Les informations de mardi : selon la presse, l’Iran pourrait rouvrir le détroit sous sept jours si les États-Unis relâchent la pression militaire. Le Brent perd encore environ 2 % mardi matin.
Un pétrole moins cher profite doublement à la tech. Il réduit les anticipations d’inflation et fait baisser les rendements à long terme, qui déterminent la valorisation des sociétés de croissance. Lundi, le rendement à 10 ans américain est passé sous la barre psychologique des 5 %.
Le paradoxe du jour : pourquoi le dollar ne faiblit-il pas ?
Selon la logique des manuels, un pétrole moins cher et des rendements en baisse devraient affaiblir le dollar. Ce n’est pas le cas : le DXY a gagné 0,2 % lundi, et les devises émergentes reculent mardi matin.
La clé se trouve dans la courbe des taux. Le rendement à 10 ans a baissé, mais celui à 2 ans — le plus sensible à la politique de la Fed — est monté vers 4,77 %. C’est l’empreinte directe de la décision du 16 septembre, lorsque la Réserve fédérale a relevé ses taux pour la première fois depuis juillet 2023, à 3,75–4,00 %. Selon les projections, 16 des 18 membres du FOMC anticipent au moins deux hausses.
Le marché intègre donc deux choses à la fois. À court terme, des taux américains plus élevés soutiennent le dollar. À long terme, les anticipations d’inflation se détendent grâce au pétrole, ce qui profite aux actions. Pour l’EUR/USD, cela signifie que le différentiel de taux continue de jouer en faveur du dollar, même quand les Bourses sont à la fête.
À surveiller dans les prochains jours
- Nasdaq à 27 093 — le record de juin. Le maintien au-dessus confirmerait la cassure ; un retour rapide en dessous signalerait une fausse cassure.
- Brent à 100 $ — un passage durable en dessous ouvrirait la voie à de nouvelles baisses, à condition que la diplomatie à l’ONU aboutisse.
- Rendement à 10 ans et seuil de 5 % — un retour au-dessus serait la menace la plus directe pour la hausse de la tech.
- Rencontre Trump–Xi prévue cette semaine. Le secrétaire au Trésor Scott Bessent a qualifié de « très réussies » les négociations commerciales sino-américaines — un enjeu fondamental pour les fabricants de puces.
Le point de vue du trader
Les contrats à terme sur le Nasdaq-100 progressent légèrement mardi matin (environ +0,1 %). Le marché reprend son souffle après l’une des plus fortes séances de l’année, et le VIX reste bas, autour de 14,8. Une volatilité faible sur un record récent favorise la poursuite de la tendance. Mais elle signifie aussi que le marché est peu préparé à une mauvaise surprise venant de l’ONU, des discussions sino-américaines ou de la Fed.
Si vous tradez les indices américains (US100, US500) ou les paires en dollar, vérifiez les coûts et la régulation de votre courtier — les spreads sur indices peuvent varier du simple au triple. Consultez notre comparatif des meilleures applications d’investissement, et pour le contexte sur l’EUR/USD, notre article sur le dilemme de la BCE.
Avertissement : Ce contenu a un caractère analytique, pédagogique et informatif et ne constitue ni un conseil en investissement ni une recommandation. Les données reflètent la clôture de la séance du 21.09.2026 et les cotations du matin du 22.09.2026 et peuvent varier selon les sources. Le trading d’actions, de matières premières et de Forex (y compris les CFD à effet de levier) comporte un risque élevé de perte en capital. Toute décision de trading est prise à vos propres risques.